Crédit d’impôt jardinage supprimé : ne confondez pas baisse du plafond et fin de l’avantage
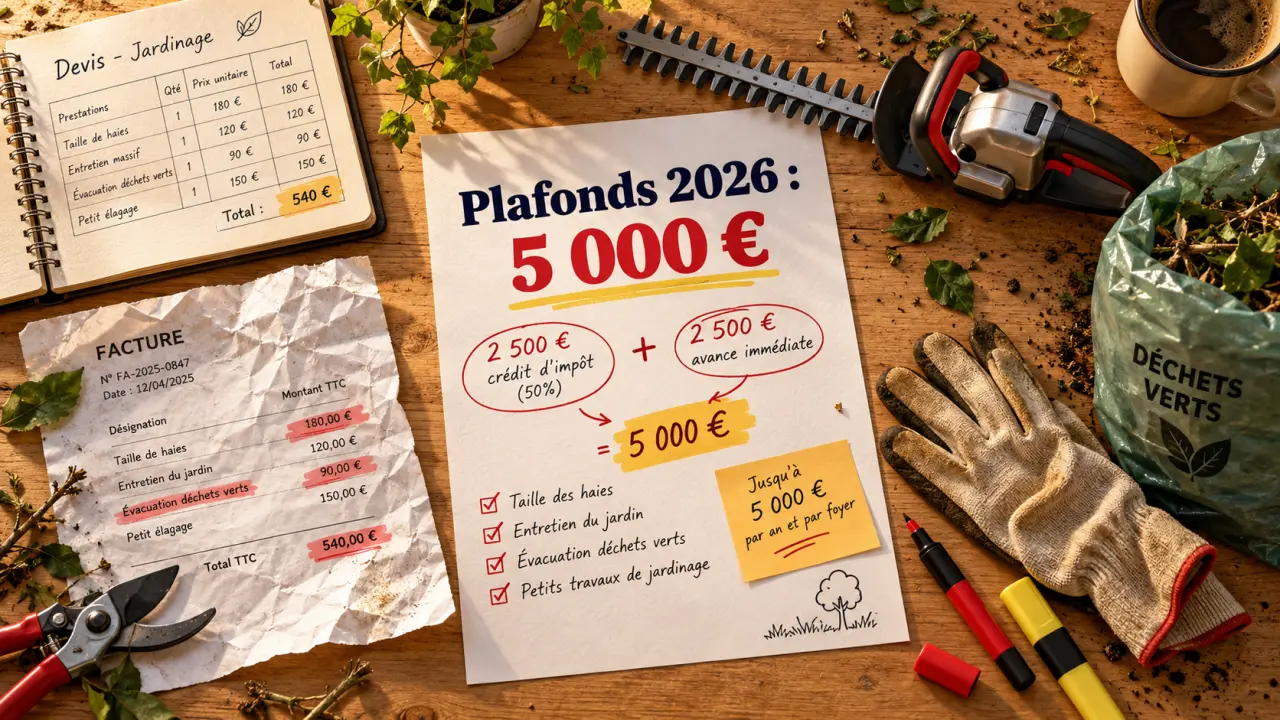
Une annonce de réforme ne suffit pas à rendre le crédit d’impôt jardinage supprimé. Les informations évoquant un plafond de 3 000 € ou de 2 000 € en 2026 doivent être distinguées du cadre de référence à 5 000 € de dépenses et du texte effectivement applicable. Avant de modifier votre budget ou votre déclaration, vérifiez surtout l’année du paiement, la nature des travaux et le statut de la mesure annoncée.
Suppression annoncée et règle applicable : deux choses différentes
Le crédit d’impôt pour les petits travaux de jardinage relève du dispositif de l’emploi à domicile. Une suppression totale signifierait la disparition de cet avantage pour les prestations concernées. Une baisse du plafond réduirait seulement les dépenses retenues. Une restriction des travaux éligibles aurait encore un autre effet : certaines interventions sortiraient du dispositif, sans nécessairement exclure l’entretien courant.
Calcul du crédit selon le plafond retenu
Estimez l’avantage fiscal théorique en appliquant uniquement la formule : min(dépenses éligibles, plafond) × taux.
Calcul : —
Les informations contradictoires ne permettent pas de présenter une suppression ou un nouveau plafond pour 2026 comme définitivement établi. CCL Avocat évoque notamment un plafond de 3 000 € à partir du 1er janvier 2026, tandis que Cap Retraite mentionne 2 000 € dans les débats parlementaires. Ces deux montants ne peuvent pas être appliqués simultanément comme une règle certaine.
Pour trancher, consultez la fiche officielle sur impots.gouv.fr, le texte de loi publié et ses dispositions d’entrée en vigueur. Un amendement adopté à une étape parlementaire n’est pas nécessairement conservé dans la loi définitive. En cas de doute persistant, demandez une réponse écrite à votre service des impôts depuis votre messagerie sécurisée.
Attention également au calendrier : la déclaration déposée en 2026 porte normalement sur les dépenses payées en 2025. Elle ne doit pas être confondue avec les dépenses payées en 2026, déclarées l’année suivante. La date d’un devis ne suffit pas à déterminer la règle fiscale applicable.
Plafonds et taux : mesurer une baisse sans la confondre avec une suppression
Le cadre de référence du jardinage prévoit un crédit d’impôt de 50 % des dépenses éligibles, avec un plafond spécifique de 5 000 € par an et par foyer fiscal. Cela correspond à un avantage maximal de 2 500 €, sous réserve des autres limites applicables. Ce plafond n’est pas renouvelé pour chaque jardin, chaque intervenant ou chaque résidence.
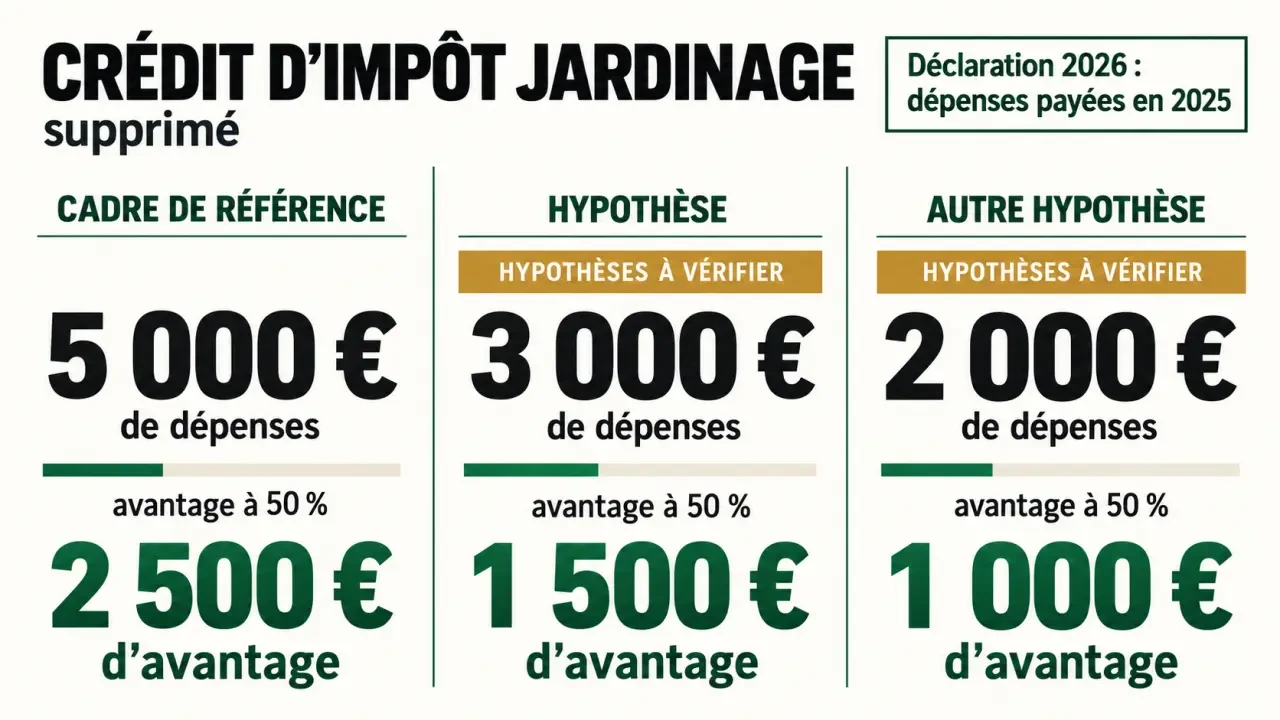
Pour comparer les annonces concernant 2026, voici les conséquences arithmétiques des différents plafonds évoqués. Les deux plafonds réduits restent ici des hypothèses à vérifier, et non des règles déclaratives à appliquer automatiquement.
| Situation comparée | Dépenses maximales retenues | Avantage maximal à 50 % |
|---|---|---|
| Cadre de référence | 5 000 € | 2 500 € |
| Hypothèse d’un plafond réduit | 3 000 € | 1 500 € |
| Autre plafond évoqué dans les débats | 2 000 € | 1 000 € |
Avec 2 000 € de dépenses éligibles, les trois plafonds produiraient le même crédit de 1 000 €, si le taux de 50 % était conservé. En revanche, pour 5 000 € de dépenses, un passage du plafond à 3 000 € ferait perdre au maximum 1 000 € d’avantage annuel. Une baisse du plafond touche donc surtout les foyers qui le dépassent.
Le jardinage s’inscrit aussi dans le plafond général des dépenses d’emploi à domicile, dont le montant de base est de 12 000 €, et dans le plafonnement global des niches fiscales de 10 000 €, selon la situation du foyer et les avantages concernés. Ces limites ne s’additionnent pas pour augmenter le plafond propre au jardinage.
Entretien, taille, déchets verts : vérifier chaque ligne du devis
Le principe est celui des petits travaux d’entretien courant. La tonte, le désherbage, l’entretien des massifs, le ramassage des feuilles et la taille des haies peuvent entrer dans cette catégorie. La création d’un jardin, les travaux de terrassement et les prestations paysagères importantes ne doivent pas être assimilés à cet entretien.
La taille d’entretien n’est pas un élagage spécialisé
Le mot « taille » sur une facture ne règle pas à lui seul la question fiscale. Une intervention courante sur un arbuste n’a pas la même nature qu’un élagage technique nécessitant une intervention spécialisée. Le seuil de 3,5 mètres, parfois présenté comme une limite d’éligibilité, ne doit pas être considéré comme une garantie fiscale universelle : faites confirmer la nature exacte de la prestation et son admission dans les services à la personne.
Débroussaillage et évacuation : regarder la prestation dans son ensemble
Le débroussaillage peut relever des petits travaux de jardinage ; il ne faut donc pas le déclarer automatiquement exclu sur la seule foi d’une annonce. Vérifiez toutefois l’ampleur du chantier et les conditions d’intervention. L’enlèvement des déchets verts issus de l’entretien peut accompagner une prestation éligible, contrairement à une simple collecte indépendante qu’il ne faut pas assimiler sans vérification à du jardinage à domicile.
Pensez à votre devis comme à un radeau composé de plusieurs éléments : une ligne admissible ne suffit pas à faire flotter fiscalement tout le chantier. Si un professionnel mélange tonte, plantation et élagage dans un forfait unique, demandez une ventilation des tâches et des prix. Cette séparation évite de déclarer des dépenses exclues ou de perdre la possibilité d’identifier la part réellement éligible.
Retraités, non-imposables et prestataires : les conditions à réunir
Ne pas payer d’impôt n’exclut pas, en soi, le bénéfice d’un crédit d’impôt. Contrairement à une réduction d’impôt, qui diminue l’impôt dû sans normalement donner lieu à restitution du surplus, un crédit peut être remboursé. Les retraités non imposables peuvent donc bénéficier du dispositif lorsqu’ils en remplissent les conditions.
Les prestations doivent concerner un domicile éligible en France, résidence principale ou secondaire, dans les conditions du dispositif. Être propriétaire n’est pas indispensable : un locataire peut aussi engager des dépenses admissibles. En revanche, entretenir un logement uniquement destiné à la location ne relève pas automatiquement de l’emploi à son propre domicile.
Deux voies sont possibles : employer directement un salarié déclaré, notamment via le CESU de l’URSSAF, ou passer par un organisme de services à la personne. Pour le jardinage, vérifiez la déclaration SAP du prestataire plutôt que de vous fier uniquement à l’expression commerciale « organisme agréé ». Son statut ne rend pas toutes ses prestations éligibles.
Demandez avant signature une confirmation écrite des travaux ouvrant droit à l’avantage et de la délivrance d’une attestation fiscale. Une entreprise de paysage peut réaliser un excellent travail sans que l’ensemble de sa facture permette un crédit d’impôt.
Déclaration et avance immédiate : sécuriser le montant réellement payé
Déclarez les dépenses admissibles effectivement supportées par votre foyer, après déduction des aides reçues. Avec un CESU préfinancé, la part financée par un employeur ou un autre organisme ne doit pas être comptée comme une dépense personnelle ouvrant à nouveau droit au crédit.
- Conservez les factures détaillées et les preuves de paiement.
- Rapprochez les montants de l’attestation fiscale annuelle.
- En emploi direct, gardez les justificatifs du CESU et de l’URSSAF.
- Vérifiez les montants préremplis dans la rubrique emploi à domicile.
- Contrôlez les avances déjà reçues avant de valider votre déclaration.
L’avance immédiate permet, lorsque le service est accessible et activé, de déduire l’avantage au moment du règlement. Pour une prestation intégralement éligible de 200 €, un crédit de 50 % peut ainsi ramener le paiement à 100 €. Ce n’est ni une aide supplémentaire ni une garantie contre une régularisation.
L’avance annuelle de 60 %, lorsqu’elle s’applique, repose quant à elle sur les avantages fiscaux antérieurs. Une baisse des dépenses peut conduire à un remboursement du trop-perçu. Avant de réserver davantage d’interventions par crainte d’une suppression, faites donc confirmer la règle applicable : ni le CESU ni l’avance immédiate ne permettent de contourner un plafond ou une exclusion.
Articles qui pourraient vous intéresser :
 Liquidambar inconvénient : ce qu’il faut vraiment savoir avant de planter
 Semer les petits pois avec la lune : 4 jours fruits et 2 phases clés pour booster la récolte
 Compostage domestique : les 2 règles d’or pour réussir son terreau et éviter les nuisibles
 Carotte sauvage : guide complet pour l’identifier sans risque et la cuisiner