Crédit d’impôt jardinage 2026 : 50 % des dépenses, dans la limite de 5 000 €
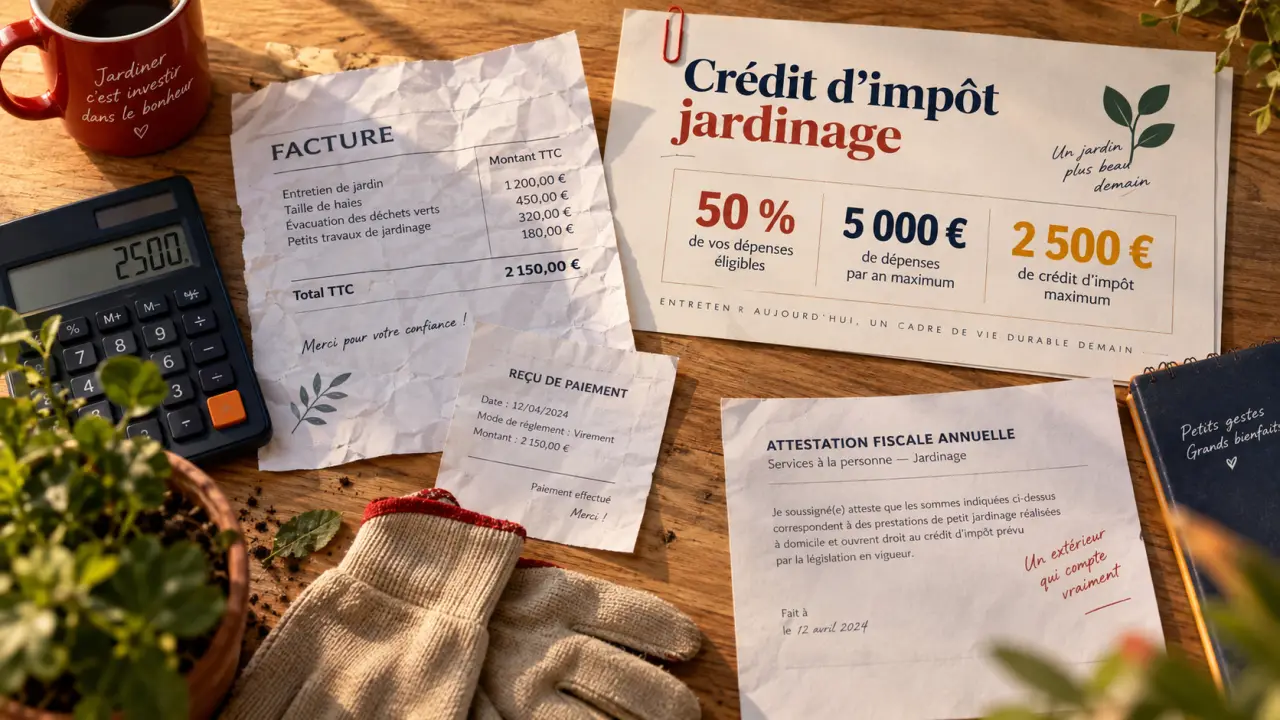
Les petits travaux d’entretien du jardin peuvent ouvrir droit à un crédit d’impôt de 50 % en 2026. La moitié des sommes éligibles est déduite de l’impôt à payer ou remboursée si vous êtes non imposable. Pour en bénéficier, l’intervention, le prestataire et le paiement doivent toutefois respecter les règles des services à la personne.
Le montant à prévoir : un avantage plafonné à 2 500 €
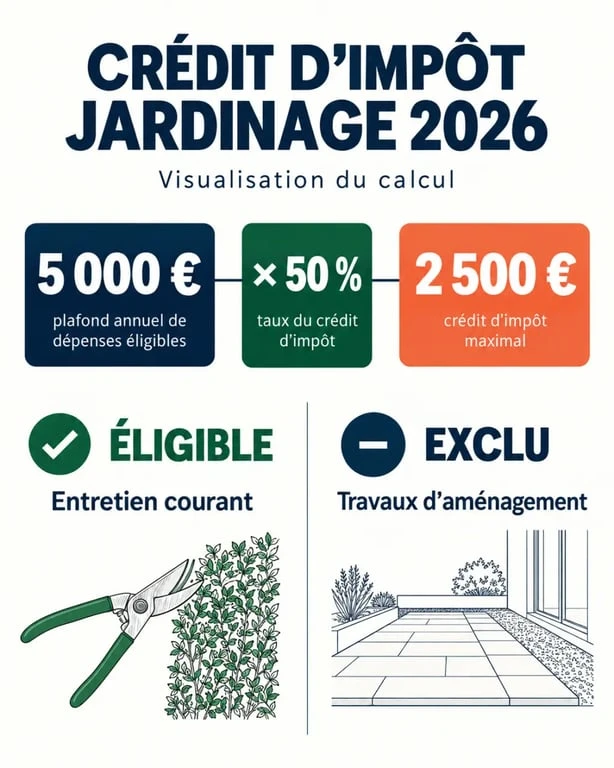
Le crédit d’impôt jardinage concerne les petits travaux de jardinage, qui relèvent des services à la personne. Le taux est fixé à 50 % des dépenses éligibles. Les sommes retenues pour le jardinage sont toutefois limitées à 5 000 € par foyer fiscal et par an. L’avantage fiscal maximal atteint donc 2 500 €.
Estimer votre crédit d’impôt jardinage 2026
Une estimation pédagogique à partir de vos dépenses annuelles et des aides ou prises en charge reçues.
Important : cette estimation ne tient pas compte du plafond global des services à la personne, d’éventuelles dépenses déjà consommées ni de situations particulières. Elle ne remplace pas votre déclaration fiscale.
Calcul utilisé : base = dépenses éligibles − aides, limitée à 5 000 € et jamais négative. Crédit estimé = 50 % de la base. Le reste à charge théorique correspond aux dépenses après aides moins le crédit estimé.
Ce plafond spécifique au jardinage s’inscrit dans le plafond global applicable aux services à la personne. Il n’est donc pas possible de multiplier indéfiniment les avantages fiscaux en additionnant le ménage, l’aide à domicile, la garde d’enfants et l’entretien extérieur. Avant de programmer plusieurs interventions, additionnez vos dépenses de services à la personne prévues sur l’année.
| Dépenses éligibles payées | Crédit d’impôt à 50 % | Reste à charge théorique |
|---|---|---|
| 1 500 € | 750 € | 750 € |
| 3 000 € | 1 500 € | 1 500 € |
| 5 000 € | 2 500 € | 2 500 € |
Il s’agit bien d’un crédit d’impôt, et non d’une simple réduction. Un retraité, un foyer faiblement imposé ou une personne non imposable peut donc en profiter. Lorsque le crédit calculé dépasse l’impôt dû, la différence est remboursée par l’administration fiscale, à condition de respecter les règles du dispositif.
Entretien courant ou aménagement : la frontière qui compte
La nature des travaux détermine l’éligibilité. Le dispositif concerne l’entretien régulier d’un jardin privé, pas sa création ni sa transformation. Une même facture peut regrouper plusieurs prestations : seule la part correspondant aux tâches autorisées doit être retenue dans le calcul.
Les interventions habituellement admises
La tonte de la pelouse, le débroussaillage, le ramassage des feuilles, le désherbage, le binage, l’arrosage manuel, le nettoyage des massifs et la taille des haies ou des arbustes relèvent de l’entretien courant. L’enlèvement des déchets végétaux issus de l’intervention peut aussi être inclus lorsqu’il est directement lié au travail réalisé.
Ces tâches correspondent à des passages réguliers destinés à maintenir le jardin dans son état habituel. Le libellé de la facture doit toutefois permettre de les distinguer des fournitures ou des travaux d’aménagement. Cette séparation est particulièrement utile lorsque plusieurs prestations sont réalisées au même moment.
Les prestations à exclure de votre calcul
La création d’un massif, la conception paysagère, la plantation d’arbres, la pose d’une terrasse, la construction d’une clôture, l’installation d’un arrosage automatique ainsi que la vente de végétaux et de matériel ne sont pas éligibles. L’élagage nécessitant des cordes ou un harnais est également exclu.
En pratique, une remise en état ponctuelle peut relever de l’entretien si elle reste limitée à des tâches courantes. À l’inverse, un chantier qui modifie durablement la structure du terrain correspond davantage à un aménagement. En cas de facture mixte, ne déclarez donc que le montant clairement associé à l’entretien éligible.
Un entretien planifié évite souvent qu’une intervention ordinaire ne devienne un chantier de remise en état. Tonte, taille légère et désherbage réalisés au fil des saisons permettent de conserver des tâches clairement identifiées comme de l’entretien courant. Cette organisation aide aussi à répartir les dépenses et à suivre le plafond annuel de 5 000 €.
Qui peut utiliser le crédit d’impôt jardinage en 2026 ?
Le foyer fiscal doit être domicilié en France et les travaux doivent être effectués dans une résidence située en France. Le dispositif peut concerner une résidence principale ou secondaire, si elle est utilisée à titre privé. Un jardin rattaché à un bien loué ou à une activité professionnelle ne relève pas automatiquement de ces règles.
Crédit d’impôt pour l’emploi d’un salarié à domicile · Découvrez les conditions, plafonds et démarches pour bénéficier du crédit d’impôt lié aux services à domicile.
Deux solutions sont possibles : employer directement un salarié à domicile ou faire appel à une entreprise, une association ou un organisme intervenant dans le cadre des services à la personne. Dans les deux cas, un devis commercial ne suffit pas à prouver l’éligibilité. Demandez au professionnel si la prestation de petits travaux de jardinage est bien déclarée comme service à la personne et si une attestation fiscale annuelle sera remise.
Cette vérification doit être faite avant le début des travaux. Elle permet de confirmer le cadre d’intervention, le mode de paiement accepté et les documents disponibles pour la déclaration. Le statut du prestataire compte autant que la nature du travail réalisé.
Comparer les modalités de paiement et d’intervention
| Solution | Point de vigilance | Document utile |
|---|---|---|
| Emploi direct | Respecter les formalités d’employeur et déclarer le salarié | Justificatifs de déclaration et récapitulatif annuel |
| Organisme ou entreprise prestataire | Vérifier son offre de services à la personne | Facture et attestation fiscale annuelle |
| CESU préfinancé | Vérifier les règles d’acceptation du prestataire | Preuve de paiement et attestation |
| Avance immédiate | Possible seulement avec un parcours compatible | Validation dans l’espace dédié |
Les CESU préfinancés peuvent régler une prestation lorsque le professionnel les accepte. Ce moyen de paiement ne dispense ni de vérifier l’éligibilité des travaux ni de conserver les justificatifs. Si vous recevez une aide destinée à financer ces dépenses, son montant doit être pris en compte : le crédit d’impôt ne porte pas sur une somme déjà financée par une aide.
Déclarer sans erreur : facture, attestation et cases fiscales
Conservez les factures, les preuves de paiement et surtout l’attestation fiscale annuelle remise par l’organisme prestataire. En cas d’emploi direct, gardez les justificatifs liés à la déclaration du salarié. L’administration peut demander ces documents. L’attestation doit permettre d’identifier le bénéficiaire, l’année concernée et les montants correspondant aux dépenses éligibles.
- Calculez les sommes effectivement payées pour les seuls travaux éligibles.
- Déduisez les aides ou prises en charge reçues pour ces dépenses.
- Lors de la déclaration de revenus, reportez le montant retenu en case 7DB.
- Indiquez les aides perçues en case 7DR lorsqu’elles doivent être déclarées.
- Conservez l’attestation et les preuves de paiement en cas de demande de l’administration.
La déclaration intervient au printemps suivant l’année du paiement. Ce n’est donc ni la date du devis ni celle d’une simple réservation qui déclenche l’avantage fiscal. Vérifiez aussi que la facture distingue l’entretien courant des fournitures et des travaux exclus. Cette précaution évite d’inclure par erreur l’achat de plantes, de terreau ou d’équipements.
Le montant à déclarer doit correspondre aux sommes réellement payées et rester dans la limite applicable. Une facture globale, sans ventilation entre entretien et aménagement, rend le calcul moins lisible. Demandez une présentation détaillée lorsque la prestation comprend plusieurs types de travaux.
Avance immédiate : réduire la sortie de trésorerie
L’Avance immédiate proposée par l’Urssaf permet, lorsque le prestataire et votre situation sont éligibles, de ne payer que le reste à charge après application du crédit d’impôt. Pour une prestation facturée 200 €, le prélèvement peut ainsi être limité à 100 €, au lieu d’attendre la régularisation fiscale.
Ce mécanisme est facultatif. Il suppose une inscription et la validation des demandes dans l’espace prévu. Il ne change ni la définition des travaux admissibles ni les plafonds applicables. Avant d’accepter l’avance immédiate, vérifiez le montant déjà consommé sur votre plafond annuel et contrôlez chaque demande transmise.
L’avantage est alors appliqué au fil des paiements, mais les obligations déclaratives restent les mêmes. Conservez donc les factures, les preuves de règlement et les attestations disponibles. Le dispositif réduit l’avance de trésorerie, sans supprimer la nécessité de suivre les dépenses éligibles sur l’ensemble de l’année.

- Petit électroménager : 6 critères pour choisir un appareil adapté à votre quotidien - 10 octobre 2026
- Jardinage sous serre : récolter des tomates jusqu’en novembre sans étouffer les plants - 9 octobre 2026
- Bêche, grelinette, sécateur : quel outil de jardinage choisir selon son sol ? - 8 octobre 2026
Articles qui pourraient vous intéresser :
 Liquidambar inconvénient : ce qu’il faut vraiment savoir avant de planter
 Chardon sauvage : usages, bienfaits et précautions à connaître
 Semer les petits pois avec la lune : 4 jours fruits et 2 phases clés pour booster la récolte
 Compostage domestique : les 2 règles d’or pour réussir son terreau et éviter les nuisibles