Crédit d’impôt jardinage 2025 : 50 % des dépenses, dans la limite de 2 500 €
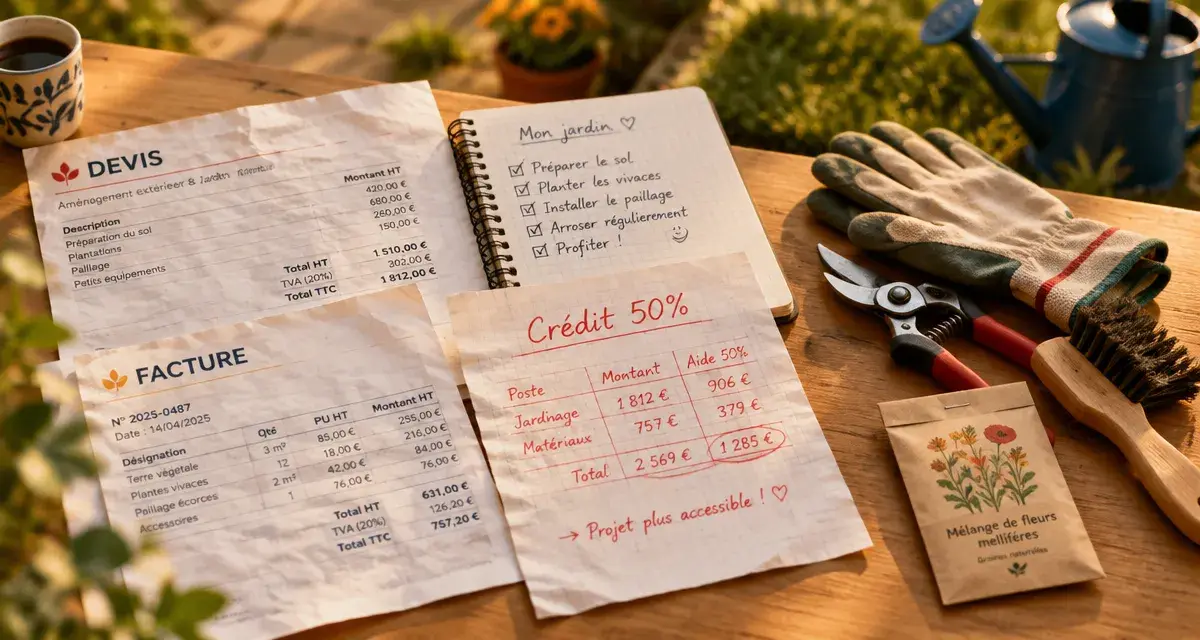
Le crédit d’impôt jardinage 2025 peut réduire de 50 % le coût de certains travaux réalisés à domicile, si la prestation relève des services à la personne. La tonte, la taille des haies et le débroussaillage peuvent être concernés. En revanche, la création d’un jardin, les plantations et le terrassement sont généralement exclus. Pour éviter une erreur, vérifiez la nature exacte des travaux et le cadre dans lequel le prestataire intervient.
50 % de crédit d’impôt : le plafond qui fixe votre reste à charge
Le dispositif repose sur un crédit d’impôt de 50 % des dépenses éligibles. Les travaux de petit jardinage sont plafonnés à 5 000 € TTC par foyer fiscal. Dans cette limite, le montant maximal présenté atteint donc 2 500 €.
| Dépenses de jardinage retenues | Crédit d’impôt à 50 % | Reste à charge théorique |
|---|---|---|
| 140 € | 70 € | 70 € |
| 250 € | 125 € | 125 € |
| 2 000 € | 1 000 € | 1 000 € |
| 5 000 € | 2 500 € | 2 500 € |
Le plafond concerne les dépenses retenues pour le calcul, et non votre budget total. Si vous payez 6 000 € de prestations éligibles, seuls les premiers 5 000 € sont pris en compte dans le calcul présenté. Les 1 000 € restants ne donnent pas droit à cet avantage. Lorsque plusieurs interventions sont prévues, répartir l’entretien sur deux années peut éviter de concentrer toutes les dépenses sur un seul plafond annuel.
Crédit d’impôt ou réduction d’impôt : pourquoi la différence compte
Le terme crédit d’impôt signifie que le dispositif ne concerne pas uniquement les foyers qui paient l’impôt sur le revenu. Lorsque le crédit calculé dépasse l’impôt dû, l’excédent peut être remboursé, selon les règles associées aux services à la personne. Une personne non imposable, un retraité, un actif, un locataire ou un propriétaire peuvent donc être concernés, sous réserve de respecter les autres conditions applicables.
Une majoration du plafond à 6 500 € de dépenses, soit 3 250 € de crédit, est parfois évoquée pour les personnes âgées de plus de 65 ans au 31 décembre. Cette possibilité et ses conditions doivent être confirmées avant toute estimation, car les plafonds fiscaux dépendent de la situation personnelle et peuvent évoluer.
Les travaux qui entrent dans l’entretien courant du jardin
Le crédit d’impôt vise les petits travaux d’entretien courant réalisés au domicile ou dans ses dépendances immédiates. Le dispositif concerne donc les interventions qui maintiennent un jardin existant en bon état. Il ne couvre pas la transformation complète d’un terrain ni la création d’un nouvel aménagement.
- tonte de la pelouse et finition des bordures ;
- taille des haies, des arbustes et des petits végétaux ;
- désherbage, binage et entretien des massifs existants ;
- débroussaillage courant ;
- ramassage des feuilles et évacuation des déchets verts liée à l’intervention ;
- entretien habituel d’un potager ou des abords.
Le meilleur repère reste la finalité de la prestation. Conserver un espace existant relève davantage de l’entretien. Créer, modifier durablement ou équiper cet espace s’apparente plutôt à un aménagement. Le devis et la facture doivent décrire les travaux avec suffisamment de précision pour distinguer ces deux situations.
Ce qui est habituellement exclu
Les travaux de création et les chantiers nécessitant des moyens lourds sont habituellement exclus. Cela concerne notamment les plantations, la conception paysagère, l’engazonnement, la pose d’un système d’arrosage, l’installation de clôtures, le terrassement et la construction d’une terrasse. Le gros élagage réalisé avec des engins spécialisés ne relève pas non plus du petit jardinage courant.
La distinction devient plus délicate lorsque la facture regroupe entretien et aménagement. Une taille régulière de haie peut être séparée d’une restructuration lourde comprenant arrachage, replantation et évacuation importante. Dans ce cas, demandez des lignes distinctes sur le devis et la facture. Seule la partie correspondant clairement à l’entretien courant est susceptible d’être retenue.
Le détail des gestes facturés compte davantage que l’intitulé général « entretien extérieur ». Une succession d’interventions sur la pelouse, les haies, les massifs et les allées peut relever d’un entretien cohérent. À l’inverse, un chantier unique qui refaçonne le terrain change de nature. Cette lecture détaillée permet de repérer les prestations fiscalement plus lisibles.
Choisir un jardinier éligible et sécuriser les justificatifs
Faire appel à un professionnel ne suffit pas automatiquement. Le prestataire doit intervenir dans un cadre compatible avec les services à la personne et pouvoir établir une facture exploitable. Avant d’accepter un devis, demandez-lui s’il peut faire bénéficier ses clients du crédit d’impôt pour les petits travaux de jardinage.
Entreprise, auto-entrepreneur ou prestataire de services à la personne
Une entreprise déclarée dans le champ des services à la personne peut fournir les justificatifs nécessaires. Un auto-entrepreneur peut également proposer des prestations de jardinage, mais son statut ne garantit pas à lui seul l’éligibilité fiscale de la facture. Vérifiez son cadre de déclaration pour les services à la personne, son numéro SIRET et sa capacité à remettre les documents adaptés. Une simple annonce de jardinage ou la seule mention « auto-entrepreneur » ne suffit pas.
Une facture détaillée doit permettre d’identifier le prestataire, la nature des travaux, les dates d’intervention, le lieu concerné et le montant payé. Conservez également l’attestation fiscale annuelle lorsqu’elle est fournie, le devis accepté et la preuve du règlement. Les justificatifs sont généralement à garder pendant trois ans.
- nom, coordonnées et numéro SIRET du prestataire ;
- adresse du domicile ou de la dépendance concernée ;
- description précise des prestations d’entretien ;
- montant TTC et date de paiement ;
- facture acquittée, attestation éventuelle et preuve du règlement.
Déclarer les dépenses ou utiliser l’avance immédiate
Sans avance immédiate, vous réglez la facture, puis vous reportez les dépenses éligibles lors de votre déclaration de revenus. Les montants sont notamment associés aux cases 7DB et 7DF dans les informations habituellement citées pour l’emploi à domicile. Vérifiez toutefois l’intitulé affiché dans votre déclaration au moment de la compléter. Conservez vos documents, même s’ils ne sont pas demandés lors du dépôt.
Les moyens de paiement cités comprennent le chèque, le virement, le CESU et les espèces dans la limite évoquée de 1 500 € par an. Privilégiez toujours un paiement facilement rapprochable de la facture. Une somme versée sans document détaillé fragilise votre dossier, même si les travaux ont bien été réalisés.
L’avance immédiate : payer seulement la moitié lorsque le service la propose
L’avance immédiate permet de profiter du crédit d’impôt au moment du paiement, sans attendre la déclaration annuelle. Lorsqu’un prestataire propose ce dispositif via l’URSSAF et que votre situation est éligible, 50 % du crédit est déduit lors du règlement. Pour une prestation de 200 €, vous payez alors 100 € au prestataire, l’autre moitié étant gérée dans le cadre du service.
Cette facilité ne dispense pas de contrôler l’éligibilité des travaux ni le plafond déjà consommé dans l’année. Si vous employez plusieurs intervenants, additionnez vos dépenses de jardinage éligibles pour anticiper un éventuel dépassement. Pour une résidence secondaire non louée ou dans une situation familiale particulière, une vérification préalable auprès de l’administration fiscale reste nécessaire avant de signer.
- Cuisines Références : l’implantation d’abord, les façades ensuite - 22 octobre 2026
- Jardinage pour personnes âgées : quels travaux peuvent faire perdre le crédit d’impôt ? - 21 octobre 2026
- Cuisine Batievol : les mesures clés pour une cuisine confortable et sûre - 20 octobre 2026